Lãi suất vay mua nhà lên 16%/năm: người mua căn hộ cần tính gì?
Lãi vay mua nhà được báo chí nêu có thể lên 16%/năm, giao dịch ở Hà Nội và TPHCM giảm. Bài viết điểm lại diễn biến và đối chiếu với giỏ hàng căn hộ TP.HCM.
Lãi vay mua nhà đang ở vùng cao
Chi phí vay vẫn là biến số được người mua nhà quan tâm nhất vào thời điểm cuối tháng 10/2026. Theo Dân trí ngày 08/10, lãi suất vay mua nhà đã lên tới 16%/năm, đồng thời giao dịch giảm mạnh tại Hà Nội và TPHCM.
Nhận định này không mới. Từ đầu tháng 8, CafeF đã cho rằng lãi vay mua nhà chạm ngưỡng và khó giảm trong ngắn hạn. Cuối tháng 8, VietNamNet cũng cảnh báo lãi suất vay mua bất động sản biến động, có những khoản vay sẽ chịu lãi suất "căng" sau giai đoạn ưu đãi. Ba tờ báo cùng phản ánh một xu hướng: mặt bằng lãi suất cho vay mua nhà đang cao và người vay có thể bị ảnh hưởng nhất ở giai đoạn sau ưu đãi.
- Dân trí (08/10): lãi vay lên 16%/năm, giao dịch giảm mạnh ở Hà Nội và TPHCM.
- CafeF (đầu tháng 8): lãi vay chạm ngưỡng, dự báo khó giảm trong ngắn hạn.
- VietNamNet (cuối tháng 8): lãi vay bất động sản biến động, có khoản vay chịu lãi căng.
 Lavida Plus, Quận 7 — ảnh dự án minh hoạ
Ngân hàng hạ lãi, nhà đầu tư vẫn dè chừng
Bức tranh không chỉ có một chiều. Theo Dân trí ngày 29/09, nhiều ngân hàng đua nhau hạ lãi suất vay mua nhà. Tuy nhiên, người đầu tư vẫn e ngại "bẫy" lãi suất thả nổi, tức là mức lãi ưu đãi ban đầu có thể thấp nhưng điều chỉnh theo thị trường khi hết kỳ cố định.
Điều này cho thấy con số lãi suất quảng cáo chưa phản ánh đầy đủ chi phí vay. Người vay cần nhìn cả mức lãi trong thời gian ưu đãi lẫn mức lãi sau ưu đãi.
Điều cần hỏi ngân hàng trước khi vay
Từ các diễn biến trên, người dự định vay mua căn hộ nên làm rõ một số điểm trước khi ký hợp đồng tín dụng. Đây là gợi ý mang tính thực hành, không phải số liệu của thị trường.
- Thời gian cố định lãi suất là bao lâu và lãi suất sau đó được tính theo cơ sở nào.
- Biên độ cộng thêm so với lãi tham chiếu sau ưu đãi là bao nhiêu.
- Phí trả nợ trước hạn và điều kiện giải ngân ra sao.
- Dòng tiền hằng tháng có còn an toàn nếu lãi suất sau ưu đãi cao hơn dự tính.
Góc nhìn cho người mua và thuê căn hộ
Dữ liệu giỏ hàng của Đức Hưng Group tại tháng 10/2026 cho thấy giá bán trung vị căn hai phòng ngủ khá khác nhau giữa các khu vực: Quận 2 khoảng 6,9 tỷ đồng, Quận 7 khoảng 4,2 tỷ đồng, Thủ Đức khoảng 4,8 tỷ đồng, Dĩ An khoảng 3,8 tỷ đồng, Quận 9 khoảng 3,7 tỷ đồng, Bình Thạnh khoảng 12,3 tỷ đồng và Quận 1 khoảng 41,5 tỷ đồng. Về giá thuê trung vị căn hai phòng ngủ, Quận 2 khoảng 19 triệu đồng/tháng, Quận 7 khoảng 13,5 triệu đồng, Thủ Đức khoảng 13,3 triệu đồng và Bình Thạnh khoảng 26 triệu đồng. Các khu vực còn lại chưa đủ dữ liệu giá thuê để tính trung vị.
Nếu lấy giá thuê cả năm chia cho giá bán, mức sinh lời gộp ước tính khoảng 3,9% ở Quận 7, 3,3% ở Quận 2, 3,3% ở Thủ Đức và 2,5% ở Bình Thạnh. Đây là phép tính thô, chưa trừ phí quản lý, thuế, thời gian trống khách. Dù vậy, các con số này thấp hơn nhiều so với mức lãi vay 16%/năm mà Dân trí nêu.
Một ví dụ minh họa: nếu vay 2,1 tỷ đồng (khoảng một nửa giá căn 4,2 tỷ đồng ở Quận 7) với lãi 16%/năm, riêng tiền lãi đã khoảng 28 triệu đồng/tháng, trong khi giá thuê trung vị căn tương tự là 13,5 triệu đồng. Vì vậy, với người mua để cho thuê, dòng tiền từ cho thuê khó bù được lãi vay ở mức này. Người mua để ở cần kiểm tra khả năng trả nợ ngay cả khi lãi suất sau ưu đãi tăng.
Với người thuê, chênh lệch giữa chi phí thuê và chi phí vay là lý do hợp lý để cân nhắc kéo dài thời gian thuê trong lúc chờ mặt bằng lãi suất rõ hơn. Số căn đang rao bán ở nhiều khu vực vẫn nhiều hơn số căn cho thuê, ví dụ Quận 7 có 264 căn bán so với 81 căn thuê, Thủ Đức 166 căn bán so với 17 căn thuê. Người mua có thêm không gian so sánh và thương lượng. Đây là số liệu giỏ hàng của Đức Hưng Group, không phải toàn thị trường.
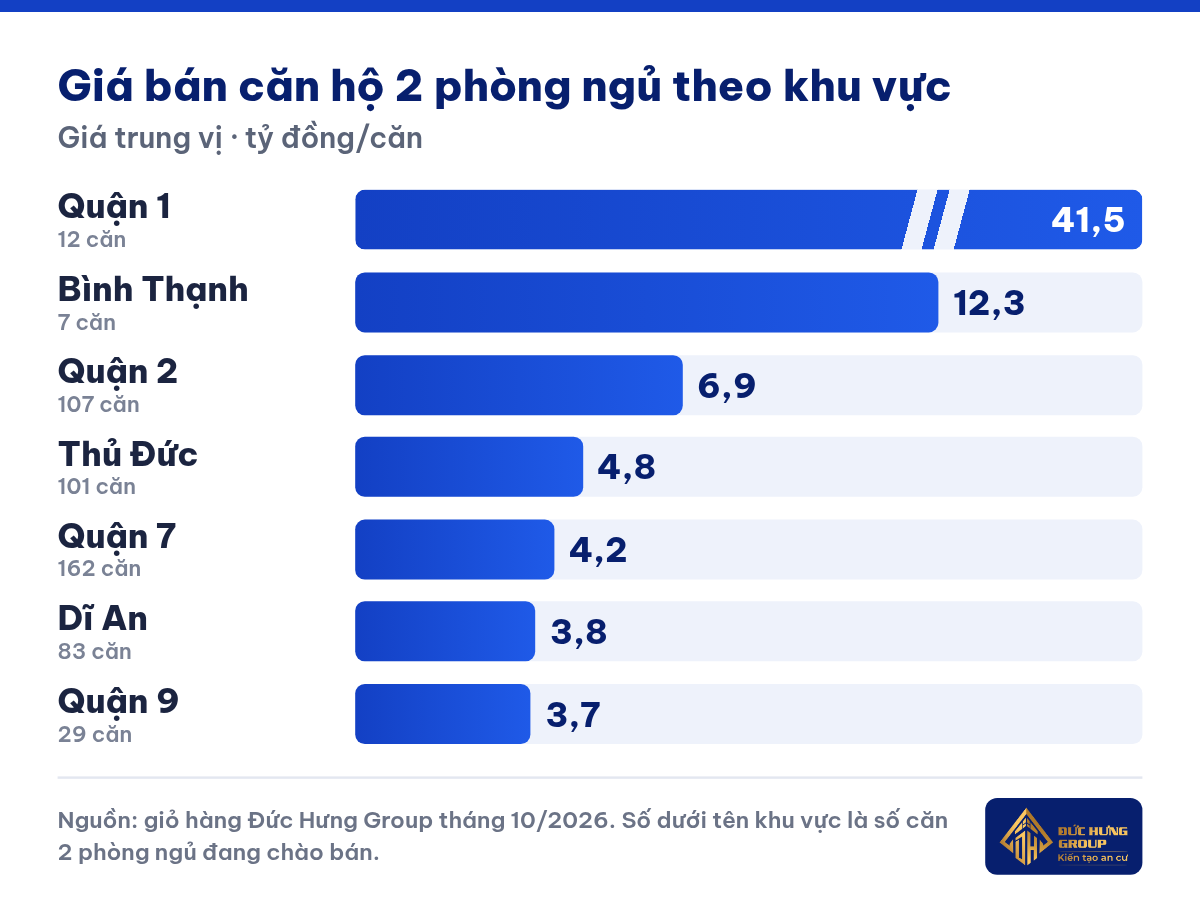 Giá bán trung vị căn hộ 2 phòng ngủ theo khu vực — giỏ hàng Đức Hưng Group tháng 10/2026
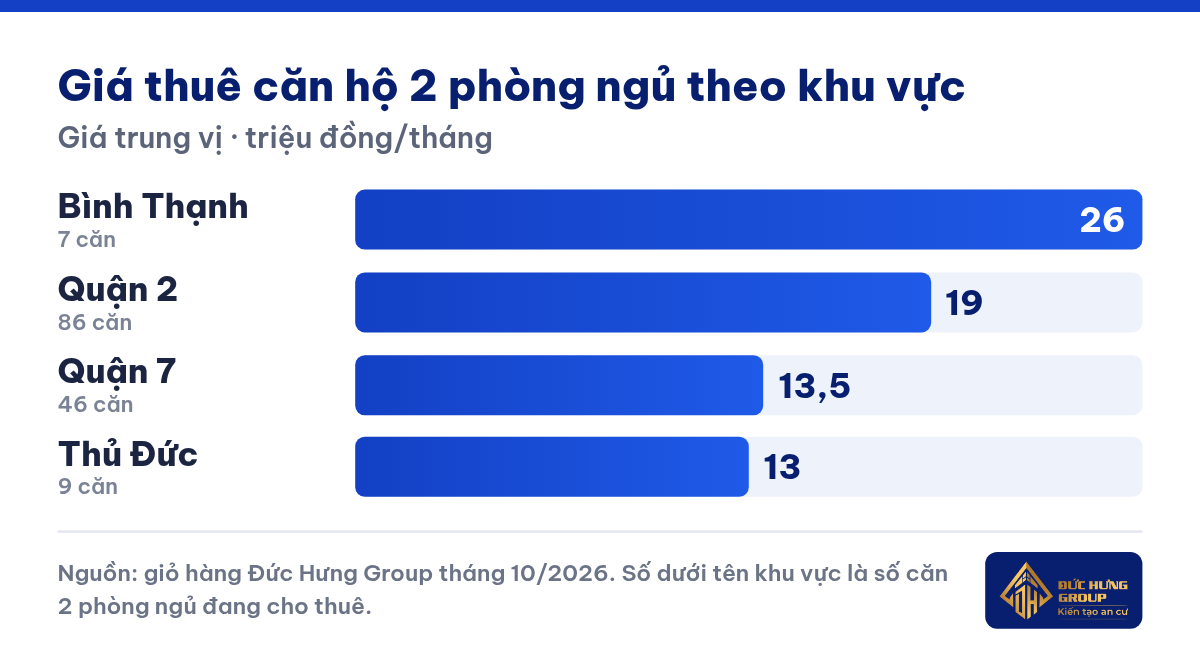 Giá thuê trung vị căn hộ 2 phòng ngủ theo khu vực — giỏ hàng Đức Hưng Group tháng 10/2026
Lưu ý khi ra quyết định
Giao dịch giảm khi lãi suất cao là phản ứng dễ hiểu, nhưng thời điểm lãi suất giảm hay không vẫn chưa thể khẳng định. Cách tiếp cận thận trọng là chọn mức vay phù hợp với thu nhập trong kịch bản lãi suất không giảm, ưu tiên các căn có nhu cầu ở hoặc cho thuê rõ ràng và đối chiếu nhiều phương án vay. Để được tư vấn về căn hộ phù hợp ngân sách và dòng tiền, hãy liên hệ Đức Hưng Group.
Câu hỏi thường gặp
Lãi suất vay mua nhà hiện cao đến mức nào?
Theo Dân trí ngày 08/10, lãi suất vay mua nhà đã lên tới 16%/năm. Mức thực tế của từng khoản vay phụ thuộc vào ngân hàng, thời gian ưu đãi và điều kiện hợp đồng.
Vì sao cần lưu ý lãi suất thả nổi?
Theo Dân trí ngày 29/09, nhà đầu tư vẫn lo "bẫy" lãi thả nổi dù nhiều ngân hàng hạ lãi vay. Lãi ưu đãi ban đầu có thể thấp, nhưng mức lãi sau ưu đãi có thể thay đổi và làm tăng áp lực trả nợ.
Người thuê căn hộ có nên mua ngay lúc này không?
Điều này phụ thuộc vào thu nhập, tỷ lệ vay và nhu cầu ở thực. Nên so sánh tiền lãi hằng tháng với tiền thuê và tính cả kịch bản lãi suất không giảm trước khi quyết định.