向贷款购房者出售房屋的手续与流程详细指南
Bán nhà cho khách hàng vay vốn ngân hàng là hình thức giao dịch 3 bên phổ biến hiện nay nhưng đòi hỏi chủ nhà phải nắm vững quy trình pháp lý. Bài viết hướng dẫn từng bước từ đặt cọc, công chứng, giải ngân phong tỏa đến sang tên đổi sổ nhằm giúp bên bán nhận đủ tiền nhanh chóng và an toàn tuyệt đối.
在现代房地产市场中,多达60% – 70%的购房者选择利用信贷机构的金融杠杆。对卖方而言,接触这一客户群有助于以较好的价格快速扩大资产变现的机会。
然而,不少房主感到顾虑和担忧:“公证过户后能拿到钱吗?”“银行监管放款后多久才能提现?”“如果买方贷款被拒绝怎么办?”。为了确保交易透明、安全并最大限度降低法律风险,以下是关于最新向银行贷款购房者出售房屋的手续的全面指南。
Bản Chất Giao Dịch Bán Nhà Cho Người Mua Vay Ngân Hàng (Giao Dịch 3 Bên)
Giao dịch bán nhà có sự tham gia của bên thứ ba là ngân hàng được gọi là giao dịch 3 bên (Bên bán – Bên mua – Ngân hàng tài trợ vốn). Trong đó, tài sản bảo đảm cho khoản vay của bên mua chính là căn nhà chuẩn bị chuyển nhượng hoặc một tài sản độc lập khác.
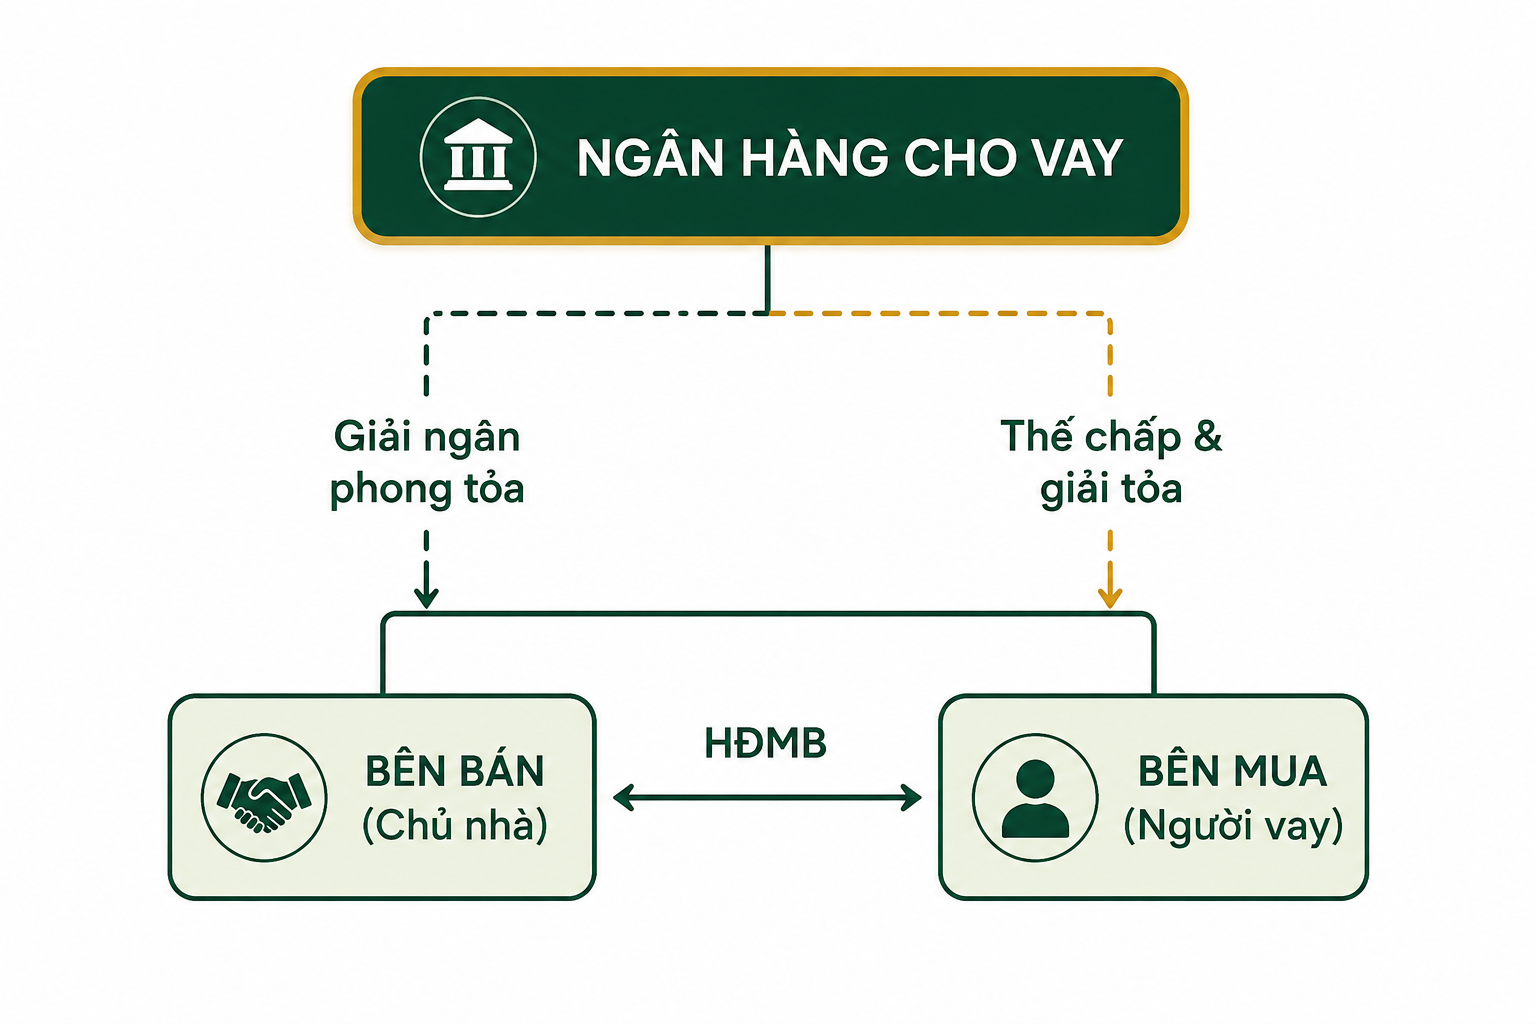
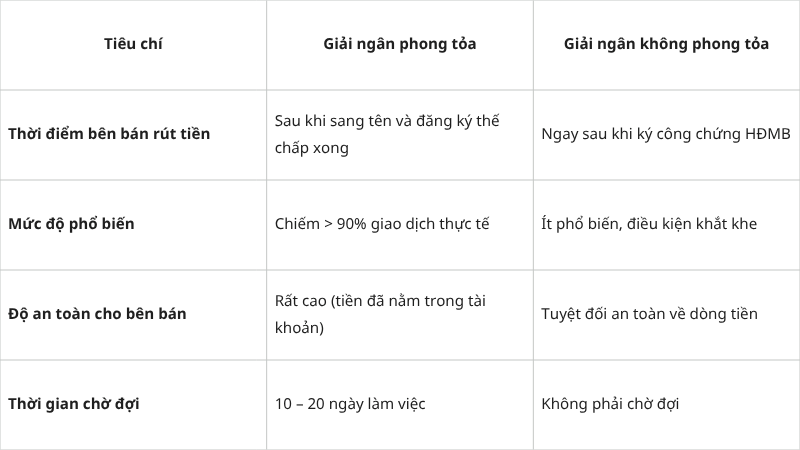
目前,商业银行主要采用2种放款方式:
监管放款(最常见且最安全的方式)
双方在公证处签署买卖合同后,银行会立即将全部贷款金额发放到卖方在该银行开立的结算账户。但这笔款项将被暂时冻结。只有在过户换证手续完成、且银行在土地登记处完成资产抵押登记之后,卖方才能提取现金或转账。
非监管放款
卖方在公证签署后即可收到并使用全部款项,无需等待过户换证完成。但这种方式仅适用于买方使用另一项现有担保物(如另一处房产、存单),或银行设有特殊信用担保机制且可靠性极高的情况。
交易需准备的材料
为使评估和放款审批流程快速进行,双方需配合准备以下全部文件清单:
卖方(房主):
- 土地使用权、房屋所有权及土地附着财产证书(红本/红皮书原件)。
- 所有人的芯片公民身份证(如为共有财产,还需配偶的身份证)。
- 结婚证(如未婚,则提供婚姻状况证明)。
- 地籍图摘录 / 房地产现状图(如地方政府或银行要求提供)。
- 缴纳登记税(注册费)通知及年度房地产税缴款收据。
买方方面:
- 个人法律文件(身份证、结婚证 / 单身证明)。
- 证明财务能力和收入来源的文件(劳动合同、工资流水、营业执照、资产租赁合同等)。
- 贷款用途文件:买卖合同草案、房地产定金协议。
向银行贷款的买家购房的5步流程(房产未抵押)
如果您的房子红本由您自行保管(无债务、未抵押银行),交易将按以下5个标准化步骤依次进行:
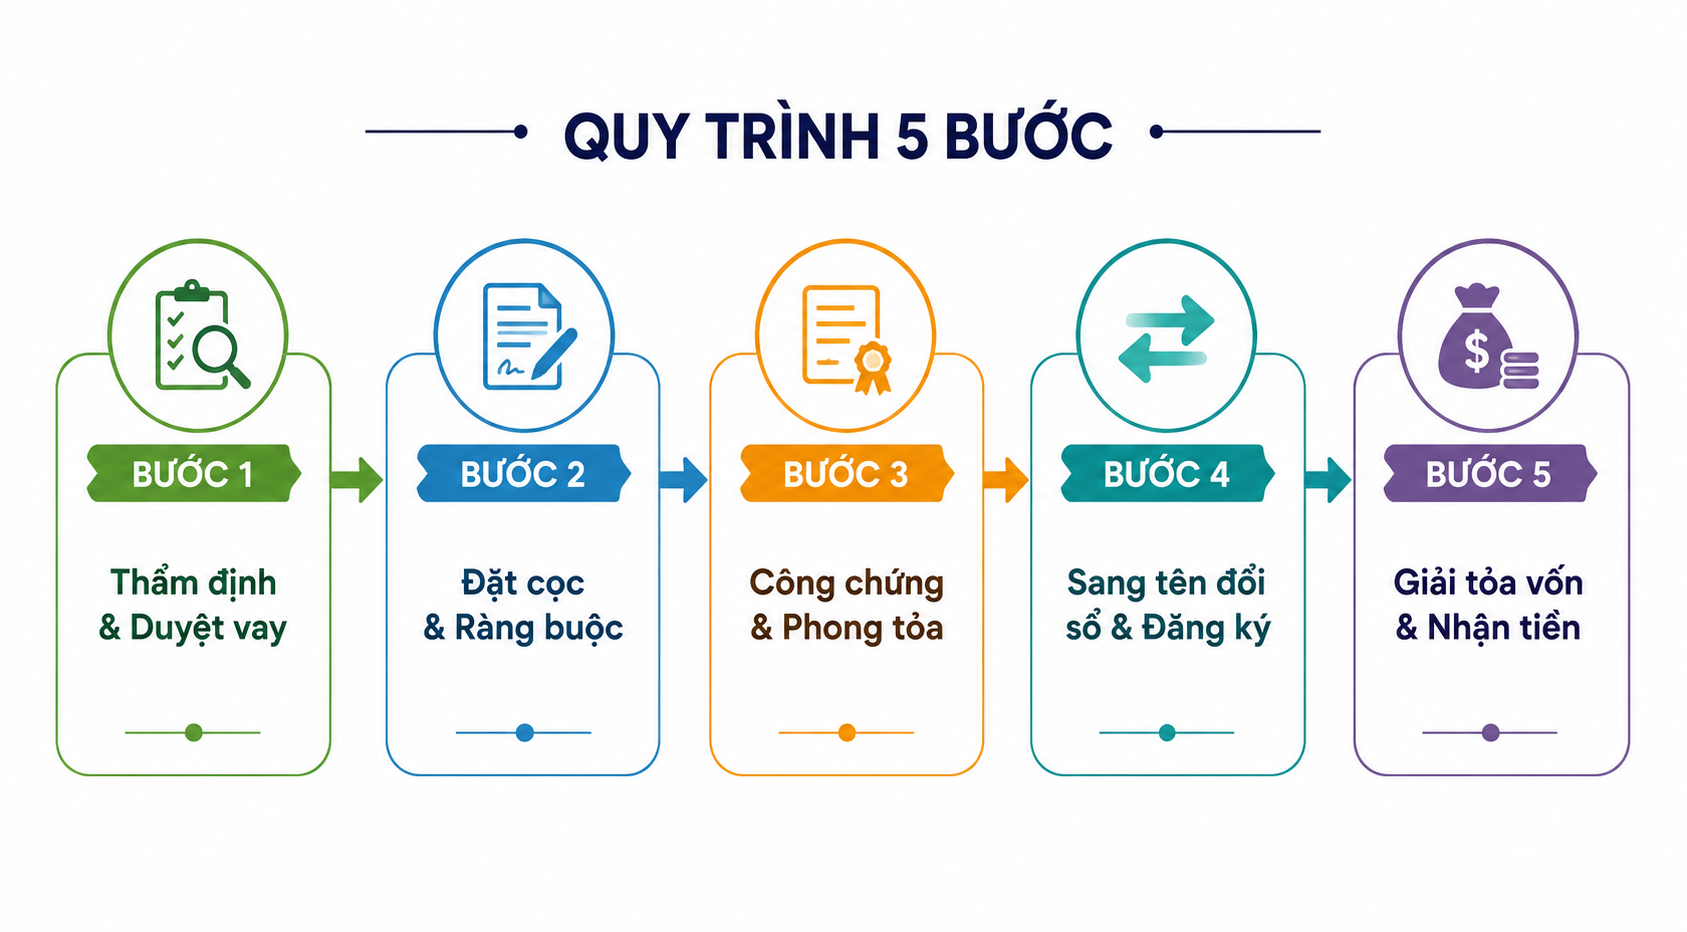
第1步:银行实地评估并出具信贷批准通知
在进行交易之前,买方将红本复印件和个人资料提交给银行,以评估房价并核查规划情况。
- 银行派估价人员到现场实地勘察房屋。
- 在审核完买方的财务资料后,银行将出具信贷批准通知(或有条件的贷款承诺函)。该文件会明确载明:批准的贷款金额、融资比例以及放款条件。
专家经验: 只有在看到银行加盖红章的正式信贷批准通知后,卖方才应进行后续步骤。切勿仅凭买方或信贷人员的口头承诺进行交易。
第2步:签署含有保护卖方条款的定金合同
取得贷款通知后,双方签署定金合同(通常为房屋价值的5% – 10%)。在定金合同中,卖方需补充以下关键条款:
- 明确载明买方的自有资金金额和银行贷款金额。
- 买方完成贷款手续并办理公证签约的具体期限。
- 如果贷款未按期放款或评估价格不足时,各方应承担的责任。
第3步:签署公证买卖合同并由银行放款至监管账户
在约定的公证日,三方(卖方、买方和银行信贷专员)须到场公证处:
- 支付自有资金: 买方向卖方支付其余全部自有资金(银行贷款部分除外)。
- 签订买卖合同(买卖合同): 双方按照现行《公证法》的规定,签订土地使用权及土地附着财产转让买卖合同。
- 签订信贷合同及抵押合同: 买方与银行签订信贷合同,以及以贷款所形成的资产作抵押的抵押合同。
- 放款并冻结: 银行将贷款发放资金划入卖方银行账户,并启动账户冻结指令。卖方将收到入账短信通知(SMS Banking)及银行入账通知书。
- 移交产权证原件: 确认资金已进入冻结账户后,卖方将全部红本原件及公证文件移交给银行代表,以便办理过户手续。
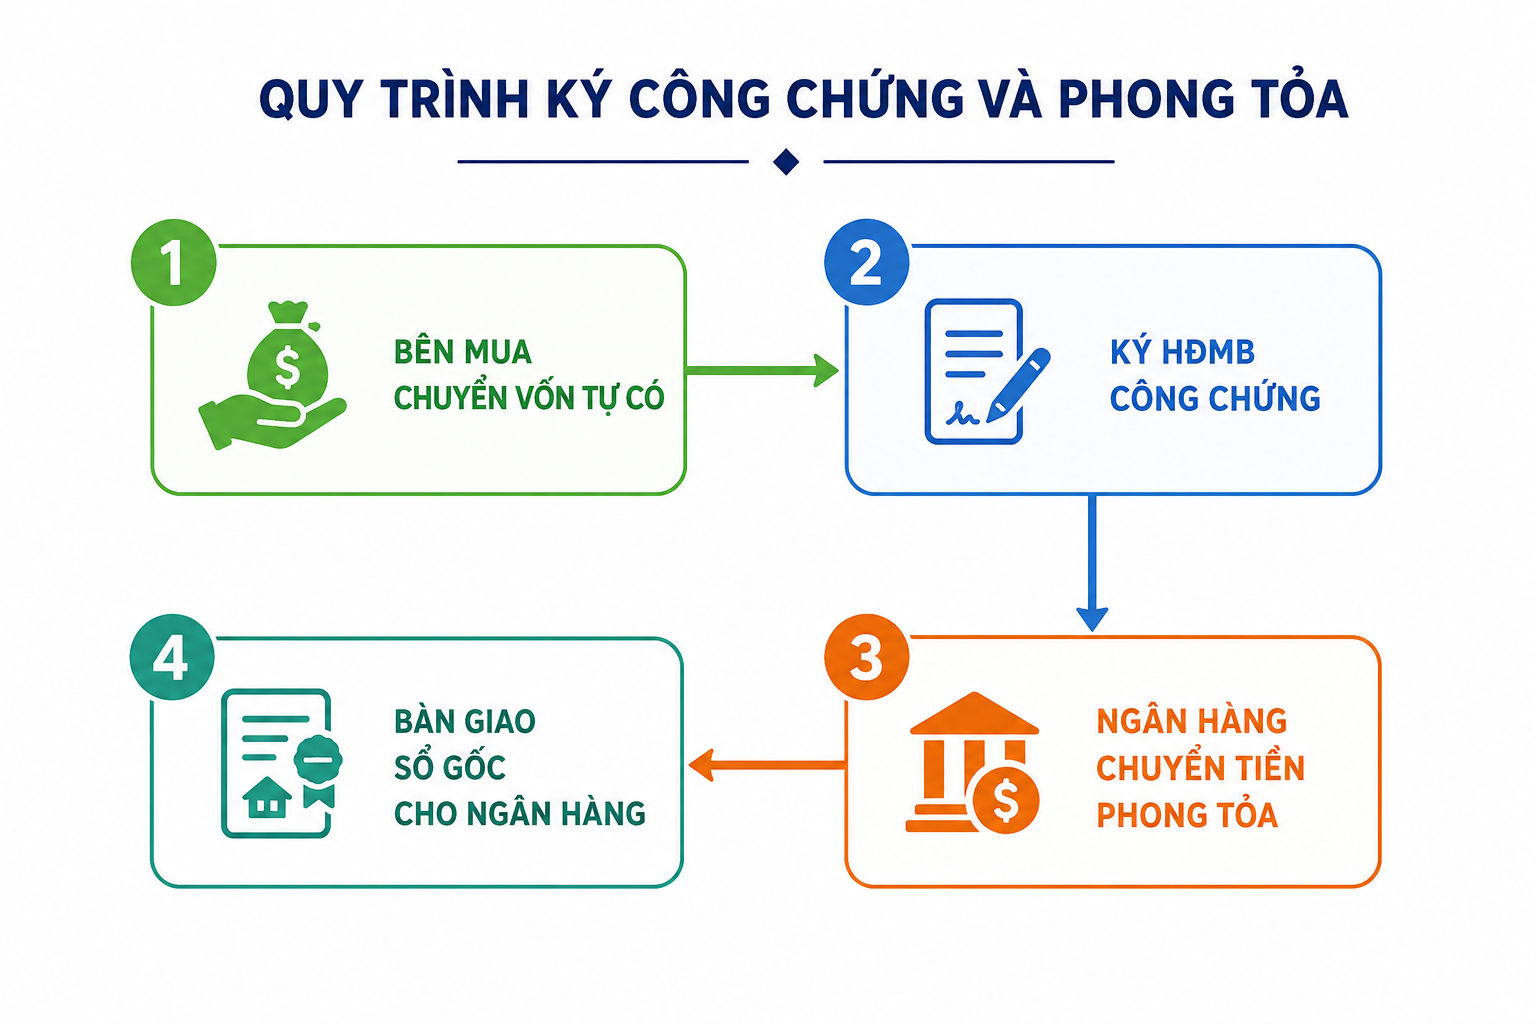
步骤4:履行税务义务并提交过户换证材料
银行代表或获授权的法律服务机构将携带全部材料前往土地登记办公室/县(市)一站式窗口,办理以下事项:
- 申报并缴纳个人所得税(转让价值的2%)及登记费(0.5%)。
- 办理土地使用权变更登记(在红本第4页更新买方姓名,或依照《土地法》的规定换发新证)。
步骤5:登记担保交易、解除冻结并收款
当红本已更新为买方姓名后:
- 银行在土地登记办公室办理担保交易(抵押)登记。
- 银行留存红本正本,并向卖方发出账户解冻通知。
- 卖方正式享有对该账户款项的全部所有权、使用权,并可提取付款金额。
产权证已在银行抵押时的房屋出售流程
如果卖方的房屋正在A银行办理抵押贷款,而买方希望向B银行(或同样向A银行)贷款,则流程会更为复杂,可按以下2种方案处理:
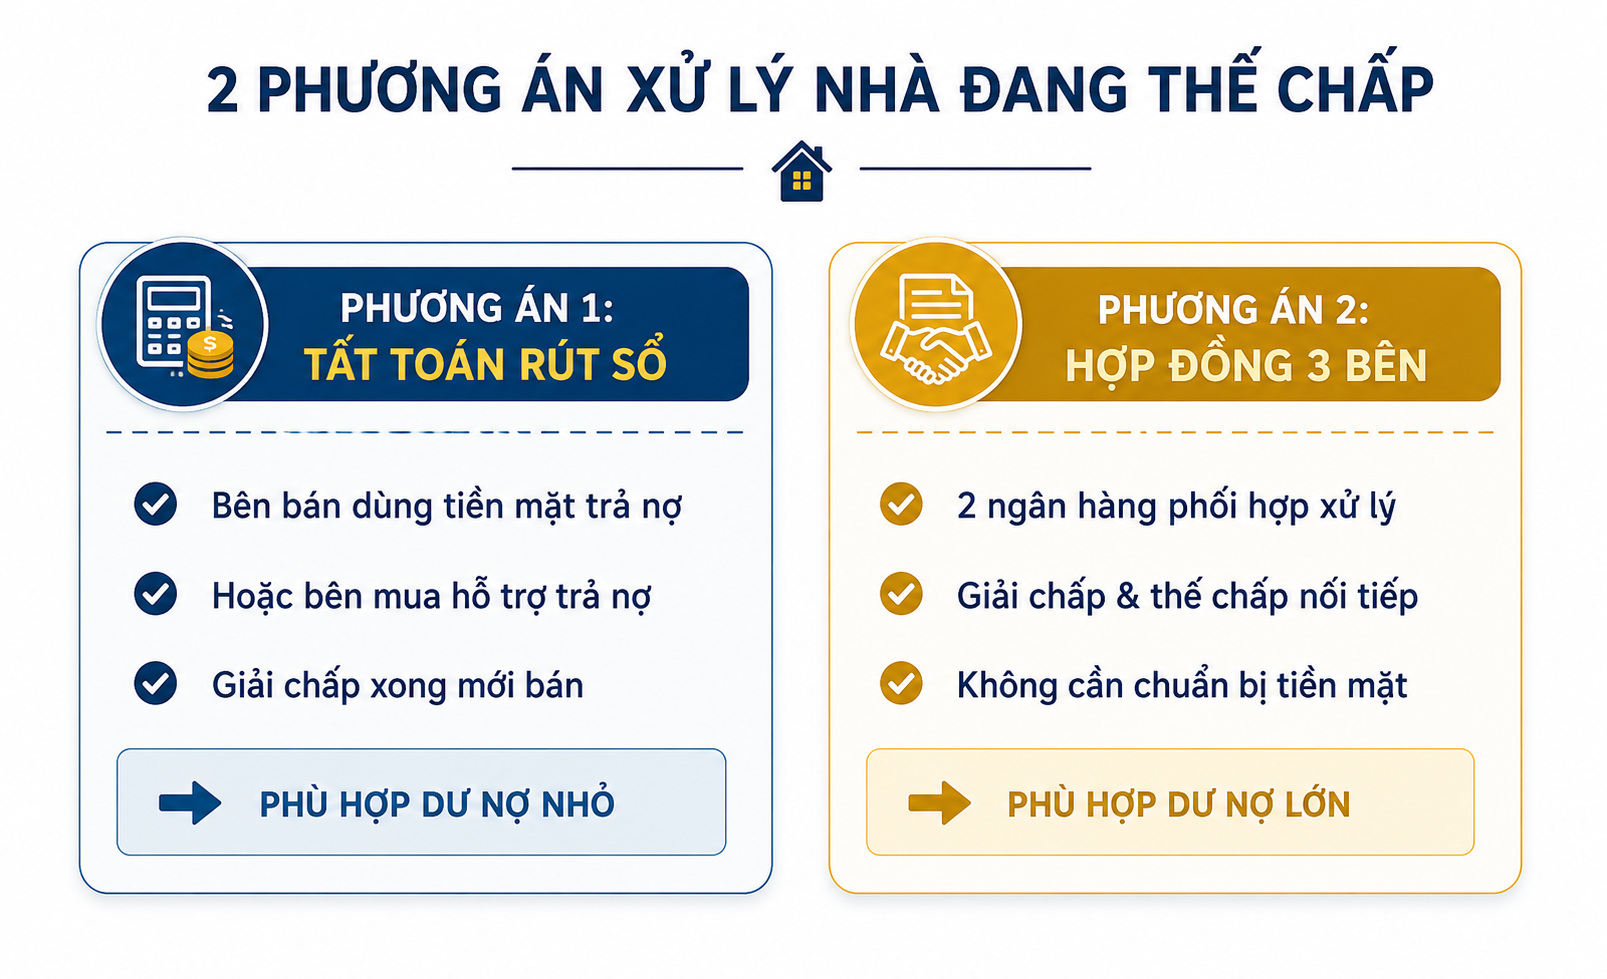
方案1:先自行结清贷款以取回红本
- 方式1(卖方自行解决资金): 房主使用积蓄或向亲友借款,结清在A银行的剩余债务,办理解除抵押(解押)手续取回产权证,之后按常规5步流程办理。
- 方式2(买方支付与剩余债务相当的定金): 双方前往持有产权证的银行,缴款结清卖方的贷款,取回红本,并当天前往公证处办理买卖合同。
Phương án 2: Giao dịch nối tiếp giữa hai ngân hàng (Quy trình 3 bên chuyển nợ)
如果银行欠款金额过大且双方均无现成现金,A银行与B银行将配合签署银行间协议书:
- 买方将自有资金存入B银行的监管账户。
- B银行承诺将付款金额放款至A银行,以结清房主的债务。
- A银行办理解除抵押,并将红本直接移交给B银行工作人员。
- 双方签署经公证的买卖合同,B银行继续办理过户及新的抵押登记。
房主需注意的最大风险及防范方法
充分了解以下法律“陷阱”,将帮助房主全面保障自己的财务权益:
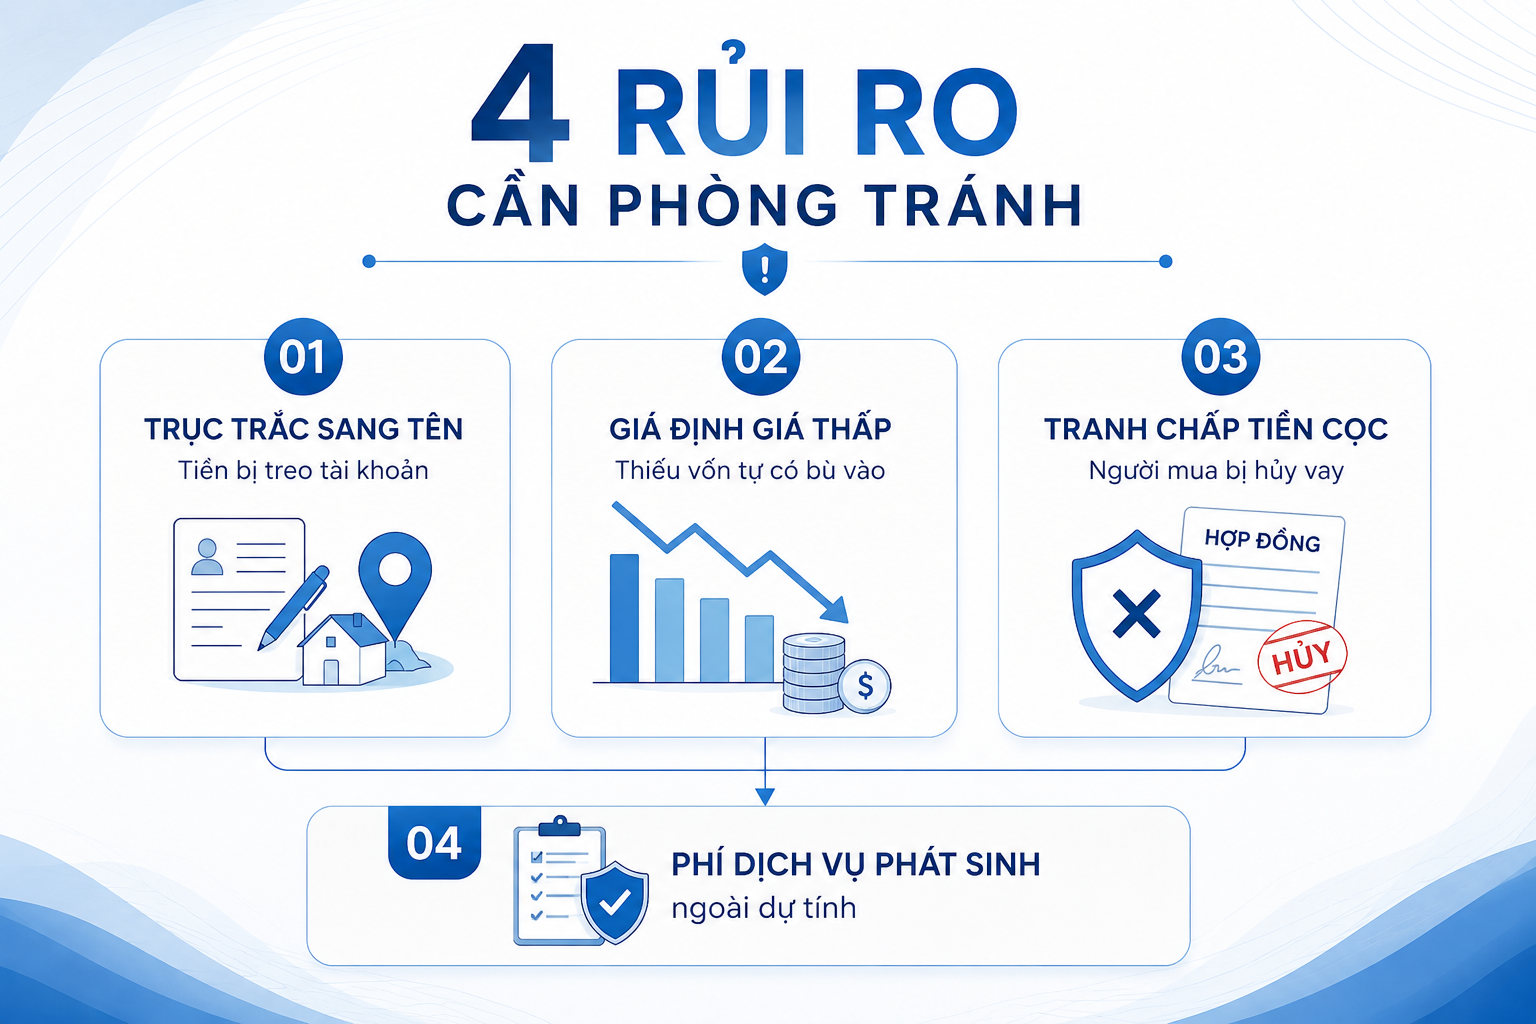
过户出现问题导致资金被“冻结”监管的风险
如果房屋实际面积与红本不符、存在边界争议,或地图页码/地块号变更尚未更新,过户材料可能会被退回。在此期间,卖方账户中的资金仍被冻结,无法提取。
- 解决方案:在收取定金之前,仔细核查法律现状、规划情况及地籍摘录。
银行估值低于实际售价
在许多情况下,银行对房产的估值低于双方约定的价格,导致贷款金额减少。如果买方没有足够的自有资金来弥补差额,交易就有可能告吹。
- 解决方案:要求买方在签署正式定金合同之前完成初步估值。
银行拒绝放贷时的定金罚则条款
需要在定金合同中明确:如果因买方未提供足够的财务材料而导致银行拒绝放贷,买方将丧失定金。反之,如果因卖方房屋存在法律问题、不符合抵押条件,卖方须退还定金。
监管账户放款过程中产生的费用
卖方需要与买方及银行就各项费用达成明确一致:公证费、担保交易登记费、银行间转账费以及监管账户维持费(如有)。
结论
Thực hiện thủ tục bán nhà cho người mua vay ngân hàng hoàn toàn an toàn và nhanh gọn nếu bạn nắm vững quy trình giao dịch 3 bên và tuân thủ đúng các nguyên tắc kiểm soát dòng tiền giải ngân phong tỏa. Việc hợp tác với các chuyên viên tín dụng uy tín cùng đơn vị tư vấn bất động sản chuyên nghiệp sẽ giúp bạn rút ngắn thời gian giao dịch và đảm bảo dòng tiền về tài khoản suôn sẻ nhất.
如果您需要房产法律尽职调查支持、对接优惠利率的购房贷款方案,或在胡志明市进行安全的房地产交易咨询,请联系:
- 网站: Đức Hưng Group
- 热线/Zalo: 0939.720.039
- 粉丝专页: Đức Hưng Group Real Estate 或 Đức Hưng Group
- 地址:胡志明市守德市Truong Tho坊1号路Lavita Charm TM21
常见问题 (FAQ)
向需要银行贷款的买家出售房屋,多久才能拿到现金?
通常,从公证签约到卖方能够提取款项的总时间约为10至15个工作日(取决于各地办理土地变动登记手续的处理时间)。
存放在冻结账户中的资金是否产生利息?
有。资金在银行被冻结期间,这笔款项仍按各银行规定的费率表享受活期存款利率。
可以先让买家办理过户,之后再收取银行款项吗?
绝对不可以! 这是极其危险的风险。只有在收到款项已进入冻结账户的短信通知,并且持有信贷机构出具的附条件放款承诺书之后,卖方才能将原件产权证交给银行代表。
如果买家在过户后不签署解押手续怎么办?
全部抵押手续及处理授权文件,均已由银行与买方在公证买卖合同时同步签署。因此,银行拥有完整的法律权限来完成抵押登记,而不依赖买方之后的配合。