胡志明市第三季度公寓市场:成交低迷,价格难降,供应结构失衡
胡志明市公寓供应集中在高端细分市场,第三季度吸纳率仅约25–26%,而一手房价格依然高企。
第三季度成交:吸纳量仅约供应量的四分之一
两家大型研究机构的第三季度报告呈现出相当一致的图景:供应有所改善,但购买力尚未跟上。据CafeLand引述DKRA于10月12日发布的报告,一手房供应量为13.215套,销售量为3.471套,对应吸纳率约26%。
建设报(Báo Xây dựng)刊登的Savills数据也呈现同样趋势。本季度胡志明市新开盘约1.900套,吸纳率为25%。该文标题概括了当前形势:供应改善,但成交仍承压。
尽管各机构的统计范围和方法不同,数据不能直接相加或做绝对比较,但两者都记录到吸纳率仅在25–26%左右。换句话说,本期推向市场的大部分房源尚未找到买家。
- DKRA(来源:CafeLand):一手房供应13.215套,销售3.471套,吸纳率26%。
- Savills(来源:建设报):胡志明市新开盘约1.900套,吸纳率25%。
供应结构明显偏向高端细分市场
据VnExpress报道,HoREA于10月中旬提交政府的报告显示出结构上的失衡。高端及中高端公寓占年初以来符合融资条件产品的73.6%。中档细分市场仅占7.1%,平价住房则没有任何项目。
同一份报告还显示,截至9月初,胡志明市有1.338个项目长期存在障碍,总投资额为6580840亿越南盾。这一数字表明等待法律处理的资金规模非常庞大,也是新增供应难以持续补充大众细分市场的原因之一。
- 高端及中高端:占年初以来符合融资条件产品的73.6%。
- 中档:7.1%;平价:无项目。
- 1.338个项目受阻,总投资6580840亿越南盾(截至9月初)。
一手房价格高企,预测难以大幅下降
价格方面,VnExpress引述CBRE第三季度数据:一手房平均价格约7500万越南盾/m²(套内面积),不含增值税和维修基金。据DKRA,最低价为3280万越南盾,平均价为6850万越南盾,最高价为5.203亿越南盾/m²,含增值税。两组数据不同,部分原因在于税费计算方式和调查范围,因此读者需注意每个数字所附带的条件。
展望方面,CafeF于10月13日引述Savills的判断,称未来6–12个月胡志明市公寓价格难以大幅下降。这一判断与供应偏向高端以及法律障碍长期存在的情况相符,但这仍是研究机构的预测,而非确定的结论。
- CBRE:平均7500万越南盾/m²(套内面积),不含增值税和维修基金。
- DKRA:3280万越南盾(最低),6850万越南盾(平均),5.203亿越南盾/m²(最高),含增值税。
购房者与租房者的视角
在吸纳率偏低的情况下,购房者有更多议价空间和比较时间。不过,根据Savills的预测,期待价格大幅下跌的依据并不充分。有自住需求的人群应优先评估项目的法律状况、交房进度和支付能力,而不是追逐价格传闻。
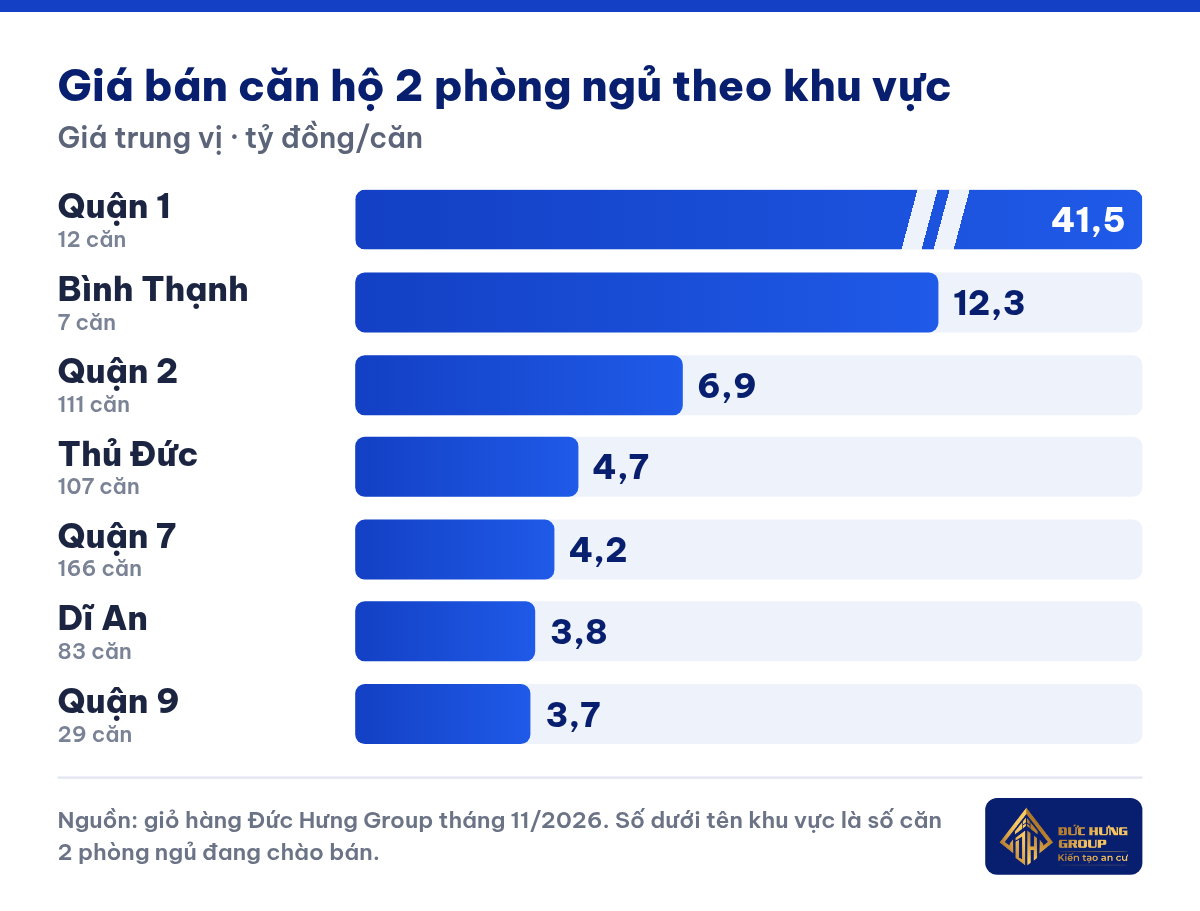
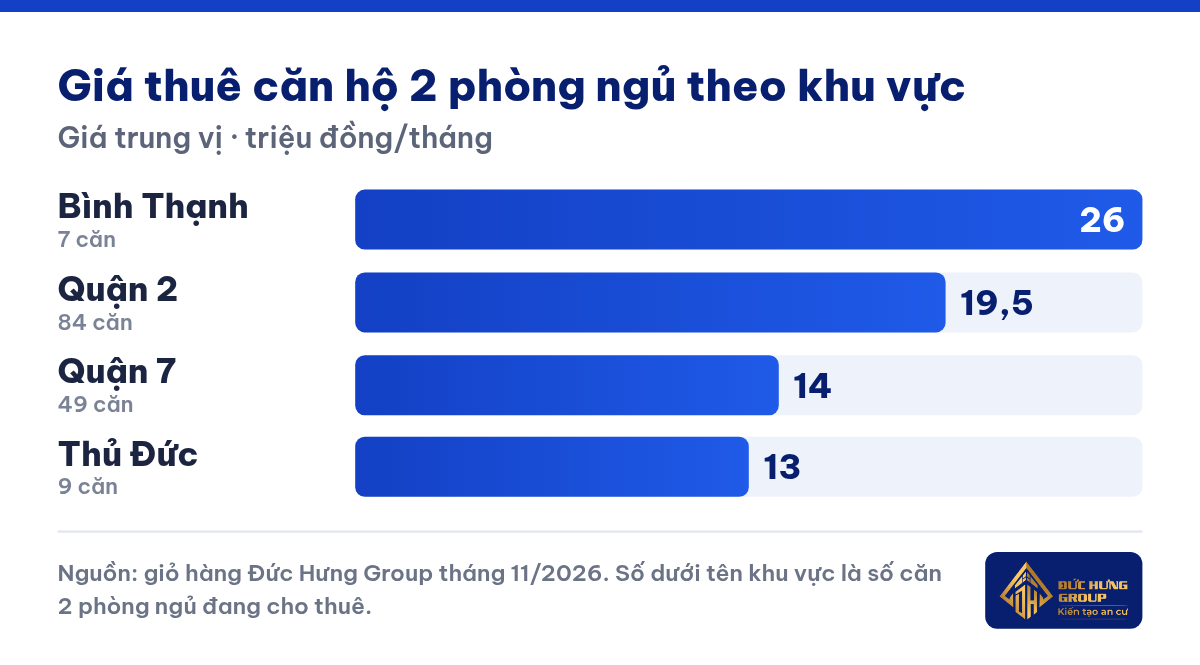
Đức Hưng Group 2026年11月房源数据(2室公寓价格中位数)显示,各区域的价格水平差异明显。第2郡有130套出租房源,租金中位数为1950万越南盾/月,另有212套在售,售价中位数为69亿越南盾。第7郡有86套出租房源,租金为1400万越南盾/月,在售270套,售价中位数为42亿越南盾。守德市租金中位数为1300万越南盾/月,售价为47亿越南盾,在售173套。平盛郡租金为2600万越南盾/月,售价为123亿越南盾,但在售仅43套。
在价格更亲民的区域,迪安售价中位数为38亿越南盾(在售103套),第9郡为37亿越南盾(在售78套);这两个区域的出租样本不足,无法计算租金中位数。第1郡售价中位数为415亿越南盾,在售20套,同样缺乏足够的租金数据。
若以全年租金除以售价中位数,则粗略估算的毛租金收益率约为:第7郡4%,第2郡3.4%,守德市3.3%,平盛郡2.5%。这只是根据房源数据所作的示意性计算,未扣除成本、空置期或税费。租客可参考各区域的价格来平衡预算;购房者还需根据每套房的面积、家具和法律状况进一步比较。欢迎联系Đức Hưng Group,根据您的具体需求获得咨询。
常见问题
胡志明市第三季度公寓吸纳率是多少?
据CafeLand引述的DKRA数据,吸纳率约26%;据建设报引述的Savills数据为25%。两家机构的统计范围不同,因此数据仅供参考。
胡志明市公寓一手房价格目前处于什么水平?
据CBRE第三季度数据,平均价格约7500万越南盾/m²(套内面积),不含增值税和维修基金。据DKRA,平均价格为6850万越南盾/m²,含增值税。